個人事業主の夫を持つ方なら
「自分の場合、いくらまで働くのが一番お得なんだろう?」
と一度は考えたことがあるのではないでしょうか。
税金や社会保険料の負担が変わる年収のラインは、いわゆる「年収の壁」と呼ばれていますが
- 壁を意識せず働くと税金や社会保険料が増え、手残りは思ったより増えないこともある
- 壁を気にしすぎると、本来得られたはずの収入を逃してしまう恐れがある
ので、制度をしっかり理解しておくのは大切。
以前は「103万円の壁」などがよく知られていましたが、税制改正や社会保険制度の変更によって、年収の壁は大きく変わっています。
そしていくらの年収が最適かは
- 妻自身にかかる税金
- 夫婦全体の税負担
- 社会保険料
などを含めて考える必要があるので、家庭によって答えが変わります。
特に社会保険に加入すると今の手取りは減る一方で、将来受け取れる年金が増える可能性があるので、年収だけで判断できません。
そこでこの記事では2026年時点の最新制度をもとに
- 個人事業主の妻が意識しておきたい年収の壁
- 税金をできるだけ抑えたい場合の年収
- 収入と税負担のバランスを取りたい場合の目安
- 青色事業専従者の場合はどう考えるべきか
これらについて、できるだけわかりやすく解説します。
それぞれの壁の意味を理解できればあなたにとっての最適な年収が見えてくるので、金銭的なメリットは大きいです。
損をしない働き方を知りたい方は最後までご覧ください。
また手取りを増やす方法は、税金や社会保険を見直すだけでなく、電気代やガス代などの固定費を下げるのも有効です。
細かい節約だけでなく、比較的負担が少ない方法を紹介しているこちらの記事を参考にしてください。▷飲食店の光熱費は8%が目安!簡単にできる電気・ガスの節約術も紹介
個人事業主の妻は「税金」と「社会保険」の扶養を分けて考えよう
年収の壁について調べていると「扶養から外れる」という言葉をよく見かけます。
ただし、「扶養」には大きく分けて
- 税金上の扶養
- 社会保険上の扶養
の2種類があります。
まずは扶養の違いをしっかり把握しましょう。
税金上の扶養は個人事業主でも関係する
税金上の扶養は、主に扶養する側の税負担を軽くする仕組み。
代表的なものに
- 配偶者控除
- 配偶者特別控除
といったものがあります。
妻の年収が一定の範囲内であれば上記の控除を受けれるので、夫の所得税や住民税が安くなりやすいです。
具体的には
- 年収136万円以下なら配偶者控除
- 136万円を超えても207万円以下なら配偶者特別控除
が対象。
しかし以下の場合は、控除が受けれなくなるので注意しましょう。
- 夫の年収が高い(目安としては年収900万円以上)
- 本人が青色事業専従者給与を受け取っている
社会保険上の扶養は夫が何の保険に入っているかで変わる
社会保険上の扶養は医療保険の支払いに関することで、金額内の収入の場合、健康保険料の支払いは必要ありません。
つまり扶養に入ることで自分の分の健康保険料を別で払わなくていいため、家計の負担を抑えられます。

いわゆる130万円の壁です
ただし多くの自営業者が加入している、国民健康保険は扶養という仕組みがありません。
社会保険における扶養を入るためには、まずは夫の加入している保険を把握するといいですね。
健康保険と国民健康保険の違いを表で簡単に確認
社会保険の扶養を理解するには、「健康保険」と「国民健康保険」の違いを簡単に知っておくと分かりやすいです。
名前が似ていて混乱しやすいので、しっかり特徴を抑えておきましょう。
| 項目 | 会社の健康保険 | 国民健康保険 |
|---|---|---|
| 主に加入する人 | 会社員など | 個人事業主・フリーランスなど |
| 家族を扶養に入れる仕組み | ある | ない |
| 保険料 | 扶養なら別で支払う必要なし | 個別に保険料の負担が発生する |
結論として、社会保険の扶養に入るには
- 本人の年収が130万円未満
- 夫の加入している保険が健康保険
- 妻が勤務先の社会保険に加入しない(加入条件は後ほど解説します)
といった条件を満たした場合。
税金上の扶養とは違い、社会保険上の扶養は細かい条件がいくつかあるので、年収だけで判断しないようにしましょう。
2026年最新版 年収の壁を一覧で確認
年収の壁は数が多く、ひとつずつ確認すると少し分かりにくくなります。
まずは2026年時点で主に意識しておきたい年収の壁を、一覧で確認してみましょう。
| 年収の壁 | 超えるとどうなる? | 注意点 |
|---|---|---|
| 約119万円 | 住民税がかかり始める可能性がある | 基準は自治体などによって異なる |
| 130万円 | 夫の健康保険の扶養から外れる可能性がある | 夫が国民健康保険なら、そもそも社会保険上の扶養はない |
| 136万円 | 配偶者控除から外れる | 条件を満たせば配偶者特別控除に切り替わるため、夫の税負担が急に大きく増えるわけではない |
| 169万円 | 配偶者特別控除の最大額を受けられる範囲から外れる | ここから控除額が段階的に減り、夫の税負担が少しずつ増える |
| 178万円 | 本人に所得税がかかり始める | 超えたからといって税負担が一気に増えるわけではない |
| 207万円 | 配偶者特別控除の対象から外れる | 夫は配偶者控除・配偶者特別控除を受けられなくなる |
| 週20時間以上※ | 勤務先の社会保険に加入する可能性がある | 会社規模など、ほかの加入条件も確認が必要 |
※2026年10月から、以前の「106万円の壁」にあった月額8.8万円以上という賃金要件は撤廃されています。
表を確認すると
- 本人にかかる税金
- 夫が受けられる控除
- 社会保険
など、それぞれ基準が違うことが分かります。
特に注意したいのが、130万円の壁は税金ではなく社会保険という点。
年収の壁を超えると税金だけでなく、社会保険にも通じている場合があるので手残りにも影響します。
また各年収の壁を超えると確かに税金は増えますが、収入以上に高くなることは基本ありません。
収入そのものを増やしたい方は壁を気にせず働くのも手段のひとつですね。
次は特に意識したい壁について補足していきます。
約119万円壁(住民税の壁)
119万円の壁は住民税がかかり始める年収です。
注意したいのは自治体によって微妙に基準となる年収が違っていること。
119万はあくまでも目安にして正確な年収については自治体に確認するようにしましょう
130万の壁(社会保険の壁)
130万円の壁は税金ではなく社会保険の扶養に関係する基準で、超えてしまうと自分で健康保険料などの支払いをしなくてはいけません。
130万の壁で難しいのは、手取りは減っても将来の年金は増える可能性があるということ。
これは社会保険の中に厚生年金にも加入するようになるためです。
今の手取りを増やしておきたい方は壁を意識してもいいですが
- 将来の年金を増やしたい
- 夫は国民健康保険に加入している
という方は、そこまで気にしなくてもいいかもしれません。
また以前は従業員51人以上の会社などで一定条件を満たすと130万ではなく、「年収106万円」が社会保険加入の目安とされていました。
しかし2026年10月から制度が変わり、年収106万円という金額よりも
- 週20時間以上働く
- 学生ではない
- 2か月を超えて働く見込みがある
- 勤務先が社会保険の適用対象となる規模である
といった条件が対象です。
また今後は、社会保険の対象となる会社の規模も今後段階的に広がっていく予定です。
以前のように規定の年収だけを見るのではなく、扶養から外れる条件について理解しておくのが大切ですね
169万と178万円の壁の違い
169万円と178万円は金額も近く、違いがわかりにくいと思うかもしれませんが、簡単にまとめると
- 169万円の壁は、扶養している方の税金が抑えられる
- 178万円の壁は働いている方の税金が抑えられる
といった違いがあります。
どちらを意識するべきかは、夫婦それぞれの収入や働き方によって変わるため一概にはいえません。
そのため169万円や178万円だけで判断せず、社会保険料なども含めて夫婦全体の手取りで考えましょう。
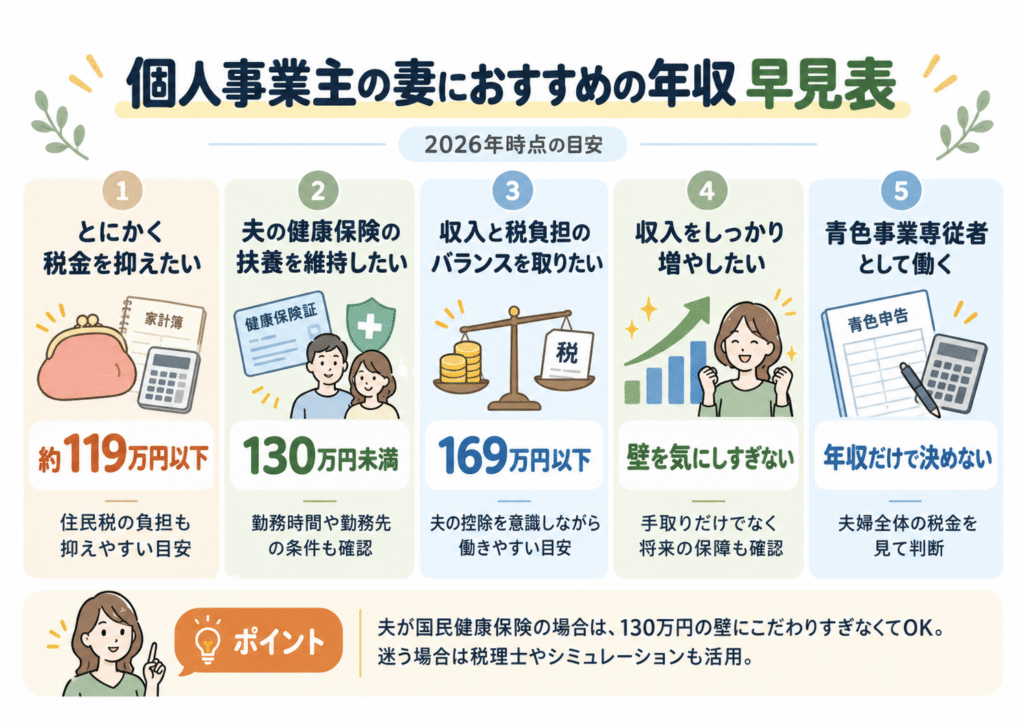
個人事業主の妻にオススメの年収をパターン別に紹介
ここまで年収の壁について解説してきましたが
「結局、いくらまで働くのがお得なの?」
と感じている方も多いでしょう。
お得な年収は
- とにかく税金を抑えたい
- 税金と収入のバランスを取りたい
- 社会保険に加入してもしっかり働きたい
- 夫が国民健康保険に加入している
- 青色事業専従者として働いている
など、家庭の状況や働き方によって変わります。
そこで次は目的別にどの年収を目安にするとよいのかを紹介していきます。
とにかく税金を抑えたいなら約119万円以下
とにかく税金の負担を少なくしたいなら
- 住民税
- 所得税
などがかからない119万円以下が目安になってきます。
ただし税金の負担は少なくなりますが、収入も限られるので
- 夫の収入が高い
- 生活費を抑えれている
という方が選択肢のひとつになるでしょう。
夫の健康保険の扶養を維持したいなら130万円未満
夫が健康保険に加入していているなら、社会保険の扶養内である130万円未満に抑えるのも悪くない選択肢。
税金は壁を少し超えても負担が段階的に増えるケースが多いのに対し、社会保険は扶養を外れると保険料の負担が発生するので手取りへの影響が大きくなりやすいです。
ただし前の章で解説した社会保険の加入条件を満たす場合は、年収が130万円未満でも扶養から外れ、勤務先の社会保険に加入することになります。
扶養を維持したい方は年収だけでなく、週の勤務時間や勤務先の規模もあわせて確認しておきましょう。
収入と税負担のバランスを取りたいなら169万円以下
「できるだけ収入は増やしたいけど、税金も抑えたい」
といった方は169万円以下を目安にしていいでしょう。
2026年分では年収169万円以下までなら
- 配偶者特別控除を最大額で受けとれるので、扶養者の税負担を抑えられる
- 月の給与にすると14万円ほどなので、生活費の足しにするだけでなく、趣味や娯楽にも回せる
といったように、収入と税負担のバランスがとりやすいライン。
ただし以下の場合は配偶者特別控除の対象外なので注意してください。
- 夫の所得が900万円を超える
- 青色事業専従者として給与をもらっている
収入をしっかり増やしたいなら壁を気にしすぎない
できるだけ収入を増やしたいのであれば、年収の壁を気にせず働くのも悪くありません。
もちろん税金や社会保険料の負担は増えますが、収入以上に増えることは基本的にないので
「今の手取りを最大化させたい!」
と考えるなら有効な手段です。
収入の壁に合わせるだけが正解ではありません。
- 収入を増やして今の暮らしを充実させる
- 将来に備えて保障を厚くする
このあたりは夫婦の価値観しだい。
目先の手取りだけにとらわれず、ご夫婦に合った働き方を選ぶことが大切ですね。
自分の場合はいくら?税金シミュレーションで確認
「自分の場合は実際にいくら税金がかかるの?」
と気になる方は、税金シミュレーションを使って確認する方法もあります。
年収を入力するだけで
- 所得税
- 住民税
- 厚生年金(社会保険料)
などを項目ごとに表示してくれます。
ただし実際の税額や保険料は家族構成などによって変わるので、参考程度に考えておきましょう。
青色事業専従者なら年収だけで決めない
パターン別の年収の目安について解説してきましたが、青色事業専従者として給与を受け取っている場合は
- 配偶者控除
- 配偶者特別控除
の対象になりません。
そのためこれまで紹介した年収の目安とは違ってきます。
扶養している配偶者の年収が一定額以下の場合に納税者(主に夫)の所得税・住民税が軽減される制度
その反面、青色事業専従者給与は事業主側の必要経費にできるので
- 夫の事業所得
- 妻に支払う給与
- 夫婦それぞれの税金
まで含めて夫婦トータルで考える必要があります。
青色事業専従者の場合は
「○万円以下にすれば得」
と単純に決めず、税理士さんなどに相談しながら給与額を決めるといいでしょう。

僕も税理士さんに相談しつつ、毎年のように青色専従者給与の額は変更してます
信頼できる税理士さんの見つけ方についてはこちらの記事を参考にしてください。▷【税理士の探し方完全ガイド】初めてでも失敗しない選び方とおすすめの方法

反対に損になりやすい年収はいくら?
パターン別のオススメする年収が分かったところで、次は損しやすい年収についても確認しておきましょう。
特に注意したいのが、年収や勤務時間の壁を少しだけ超える働き方。
なかでも社会保険に加入するタイミングは健康保険料や厚生年金保険料の負担が発生するため、手取りへの影響が大きくなりやすいです。
シミュレーション上では19時間から20時間労働にすれば年収が増えても手取りが約12.5万円減る、となっています。
詳しくはこちらの記事を参考にしてください。▷「働いたのに手取りが減る? 106万円の壁撤廃で発生する『週19時間と20時間』の逆転現象」
繰り返しになりますが、社会保険に加入できたことで将来の年金は増える可能性はあるので
そのため社会保険に加入する働き方を選ぶなら、壁を少しだけ超えるのではなく、ある程度収入を増やすのもひとつの考え方です。
また社会保険に加入すると将来の年金額が増えたり、保障が手厚くなったりするメリットもあるため、現在の手取りだけで損得を判断しないようにしましょう。
年収の壁を理解して、損しない働き方を選ぼう
今回は個人事業主の妻が一番得する年収について
- 2026年時点の年収の壁
- 税金と社会保険の違い
- パターン別のオススメの年収
- 手取りが伸びにくくなりやすい働き方
などを解説してきました。
以前は「103万円の壁」などがよく知られていましたが、制度改正によって年収の壁は大きく変わっています。
また今回見てきたように
「この年収なら誰でも一番お得」
という金額があるわけではありません。
たとえば
- 税金をできるだけ抑えたい
- 収入と税負担のバランスを取りたい
- 夫の健康保険の扶養を維持したい
- 社会保険に加入してもしっかり働きたい
- 夫が国民健康保険に加入している
- 青色事業専従者として働いている
など、家庭の状況や働き方によって意識するべき年収は変わります。
特に社会保険は税金と比べて加入したときの手取りへの影響が大きいので、壁をこえるかどうかは慎重に判断するといいですね。
ただし社会保険に加入すれば将来の年金額が増えるなどのメリットもあるため、今の手取りだけで損得を考えないようにしましょう。
大切なのは年収の壁だけにとらわれず、
夫婦全体でどのくらい手取りが残るのか、どのくらい働きたいのか
まで含めて考えることです。
また青色事業専従者給与など、家庭によって判断が難しいケースでは、税理士に相談することで自分たちに合った給与額や節税方法を考えやすくなります。
知らないまま働いて損をすることがないように、制度を理解したうえで自分たちに合った働き方を選んでいきましょう。
ではでは。